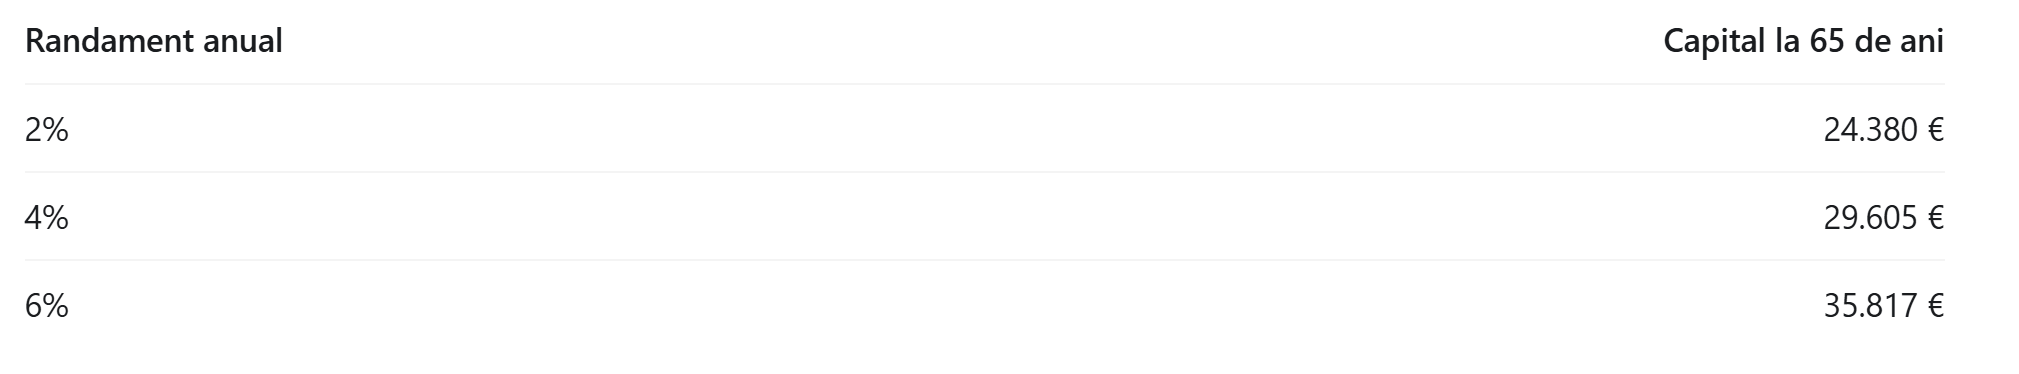
Un capital de 20.000 de euro la vârsta de 55 de ani nu reprezintă o avere, însă oferă o bază de pornire pentru o pensionare mai confortabilă la 65 de ani, informează HotNews. Potrivit analizelor din newsletterul Economix, cel mai important factor în acest deceniu nu este obținerea celui mai mare randament, ci evitarea riscurilor majore și menținerea unei discipline financiare.
În timp ce evoluția capitalului depinde de randamentele anuale – simulate în scenarii de la 2% la 6% –, adevăratul accelerator al economiilor rămâne contribuția lunară constantă. O persoană care reușește să pună deoparte câte 300 de euro pe lună și obține un randament de 4% poate ajunge la aproape 73.000 de euro la vârsta pensionării.
Suma acumulată nu reprezintă însă independență financiară totală, ci o completare a pensiei publice. La o simulare de utilizare a capitalului pe o perioadă de 20 de ani, fără alte randamente, suma s-ar traduce în aproximativ 303 euro lunar, valoare care scade însă din cauza inflației. De asemenea, analiștii subliniază importanța gestionării a cinci riscuri majore: inflația, scăderile pieței bursiere înainte de pensionare, longevitatea, riscul valutar și fiscalitatea.
În România, regimul fiscal aplicat din 2026 stabilește că veniturile din titluri de valoare realizate prin intermediari eligibili pentru reținerea la sursă sunt impozitate cu 3% pentru dețineri de cel puțin 365 de zile și cu 6% pentru dețineri mai scurte, la care se pot adăuga și obligații CASS.